"Bao giờ mua nhà?" là câu hỏi người trẻ ở TP.HCM nghe nhiều nhất trong các dịp họp mặt gia đình. Nhưng ngày càng nhiều người chọn câu trả lời "chưa vội". Đằng sau lựa chọn thuê dài hạn không chỉ là chuyện chưa đủ tiền, mà còn là một cách tính toán khác về tiền bạc, công việc và sự tự do.
Bài viết nhìn lại bối cảnh giá nhà và lãi vay năm 2026, những lý do khiến người trẻ chọn thuê, cùng những rủi ro của việc thuê lâu dài. Bài không nhằm khuyên mua hay không mua, mà giúp bạn có thêm góc nhìn để tự quyết định.
Bối cảnh: giá nhà đi một đằng, thu nhập đi một nẻo
Theo báo cáo quý II/2026 của Savills Việt Nam, khoảng 80% nguồn cung căn hộ mới ở TP.HCM có giá trên 120 triệu đồng/m², chủ yếu thuộc hạng A và B. Lãi suất vay mua nhà bình quân khoảng 13%/năm, tăng khoảng 4 điểm phần trăm so với cùng kỳ. Tỷ lệ hấp thụ chung chỉ còn khoảng 32%, cho thấy nhiều người mua đang đứng ngoài quan sát.
Ở phía ngân hàng, mức lãi suất niêm yết cho vay mua nhà phổ biến từ khoảng 9,5% đến hơn 12%/năm. Một số khoản vay sau giai đoạn ưu đãi có thể thả nổi cao hơn 3–4 điểm phần trăm, theo phản ánh của báo chí tháng 8/2026.
Một phép tính minh họa
Giả sử bạn mua một căn hộ 3 tỷ đồng, có sẵn 30% (900 triệu), vay 2,1 tỷ trong 20 năm:
| Lãi suất giả định | Tiền trả góp mỗi tháng (gốc + lãi) |
|---|---|
| 12%/năm | Khoảng 23,1 triệu đồng |
| 15%/năm (sau ưu đãi, thả nổi) | Khoảng 27,7 triệu đồng |
Trong khi đó, thuê một căn studio hoặc căn hộ nhỏ đầy đủ nội thất ở khu gần trung tâm phổ biến khoảng 7–12 triệu đồng/tháng. Phần chênh lệch hằng tháng, cộng với 900 triệu tiền trả trước, là con số khiến nhiều người trẻ phải cân nhắc. (Số liệu minh họa, chưa tính phí, bảo hiểm và biến động lãi suất.)
Vì sao nhiều người trẻ chọn thuê dài hạn
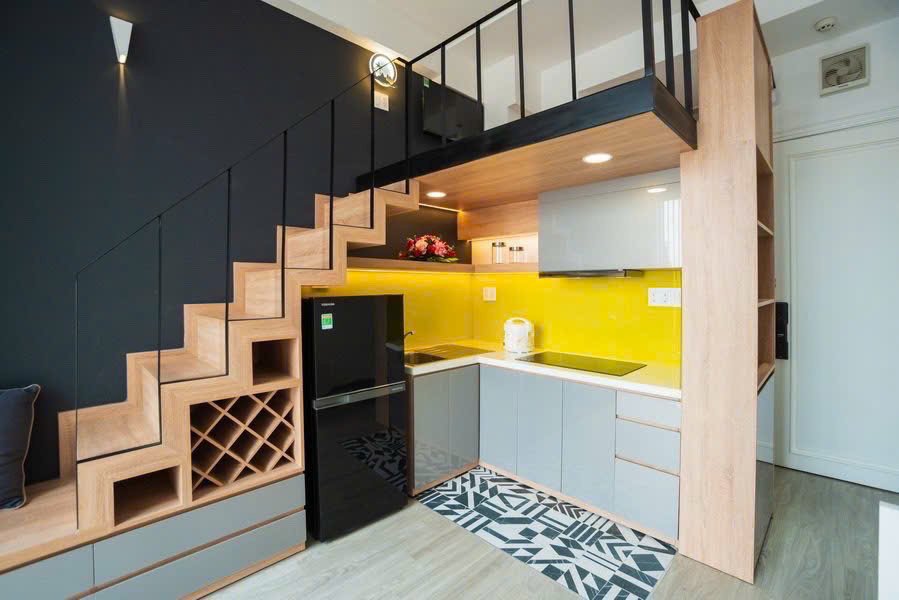
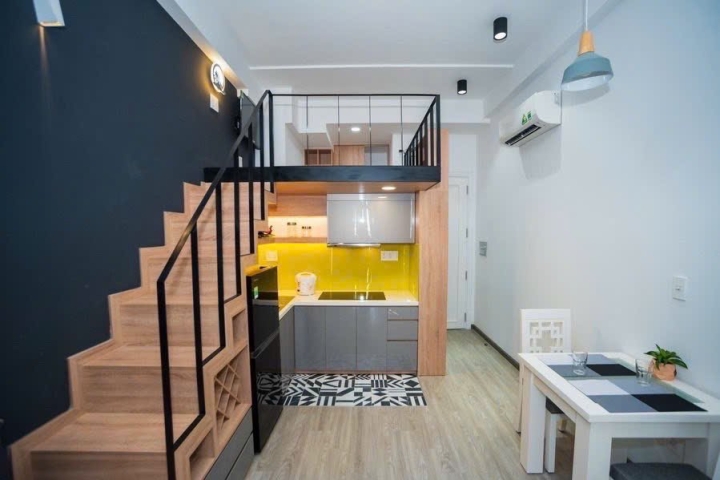
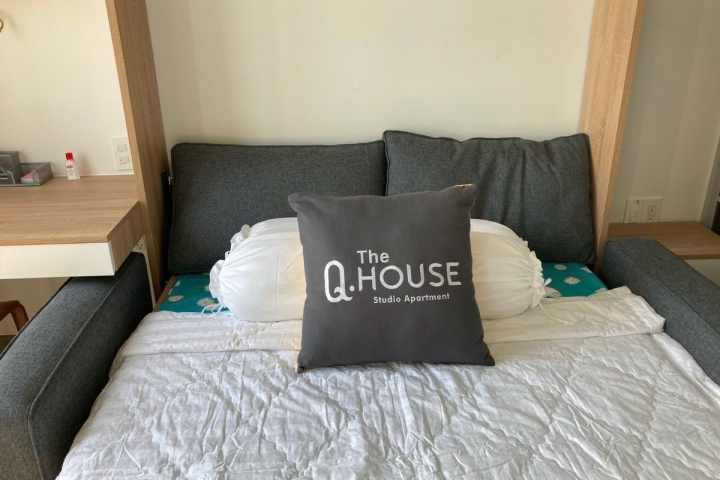
Căn hộ thuê có sẵn nội thất giúp người trẻ "dọn vào là ở", không cần bỏ vốn lớn ban đầu. Ảnh: Q.House
Giữ sự linh hoạt cho công việc
Người trẻ đổi việc, đổi khu vực làm việc, đi học thêm hay thử khởi nghiệp nhiều hơn thế hệ trước. Thuê nhà cho phép chuyển chỗ ở theo công việc, thay vì để công việc bị "neo" bởi một căn nhà và một khoản nợ.
Giữ tiền cho những ưu tiên khác
Khoản tiền lẽ ra dùng để trả trước và trả góp có thể dành cho học tập, kỹ năng, quỹ dự phòng, hoặc tích lũy dần theo kế hoạch của riêng mình. Với nhiều người, đầu tư vào năng lực bản thân ở tuổi 25–30 mang lại thu nhập lâu dài hơn.
Tránh áp lực nợ dài hạn
Một khoản vay 20 năm với lãi suất có thể thả nổi là cam kết lớn. Khi thu nhập chưa ổn định, áp lực trả góp mỗi tháng có thể ảnh hưởng đến sức khỏe tinh thần và các kế hoạch khác như lập gia đình hay học tiếp.
Dịch vụ cho thuê ngày càng tốt
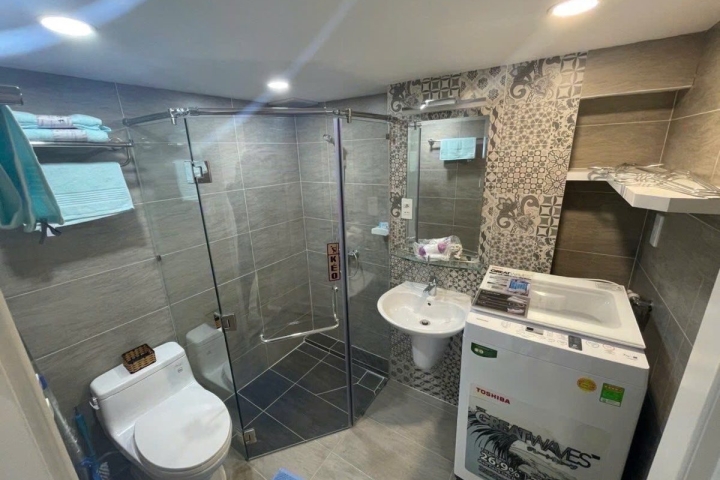
Căn hộ dịch vụ, studio có sẵn nội thất, có người quản lý, bảo vệ và bảo trì giúp người thuê "dọn vào là ở". Trải nghiệm thuê nhà đã khác xa hình ảnh phòng trọ chật chội trước đây, nên việc thuê lâu không còn bị xem là tạm bợ.
Ưu tiên sống gần nơi làm việc
Với cùng số tiền, mua nhà thường phải ra xa trung tâm, còn thuê có thể ở gần chỗ làm. Bớt mỗi ngày một giờ kẹt xe là thêm thời gian cho bản thân, và điều này ngày càng được người trẻ coi trọng.
Mặt trái của việc thuê lâu dài
Thuê nhà không phải lựa chọn không có rủi ro:
- Giá thuê tăng: năm 2026, giá thuê phòng trọ ở nhiều khu vực tăng khoảng 6–8% so với cùng kỳ. Không có hợp đồng dài hạn, chi phí ở có thể tăng đều mỗi năm.
- Không tích lũy tài sản bằng nhà: tiền thuê là chi phí, không phải tài sản. Nếu không có kỷ luật tiết kiệm và đầu tư, "khoản tiết kiệm được nhờ không mua nhà" rất dễ bị tiêu hết.
- Phụ thuộc chủ nhà: chủ nhà có thể bán nhà, lấy lại nhà hoặc không gia hạn hợp đồng.
- Cảm giác an cư: với nhiều người và gia đình, sở hữu một căn nhà mang ý nghĩa tinh thần mà tiền bạc khó quy đổi.
Thuê hay mua: so sánh nhanh
| Tiêu chí | Thuê dài hạn | Mua trả góp |
|---|---|---|
| Tiền cần có ban đầu | Thấp: cọc 1–2 tháng | Cao: thường 30% giá trị nhà trở lên |
| Chi phí hằng tháng | Tiền thuê, có thể tăng theo năm | Trả góp gốc và lãi, phụ thuộc lãi suất |
| Tính linh hoạt | Cao, dễ chuyển chỗ ở | Thấp, bán nhà mất thời gian và chi phí |
| Tích lũy tài sản | Không, trừ khi tự tiết kiệm, đầu tư | Có, phần gốc đã trả |
| Rủi ro chính | Giá thuê tăng, chủ nhà lấy lại nhà | Lãi suất tăng, thu nhập giảm, giá nhà biến động |
Khi nào nên bắt đầu tính chuyện mua
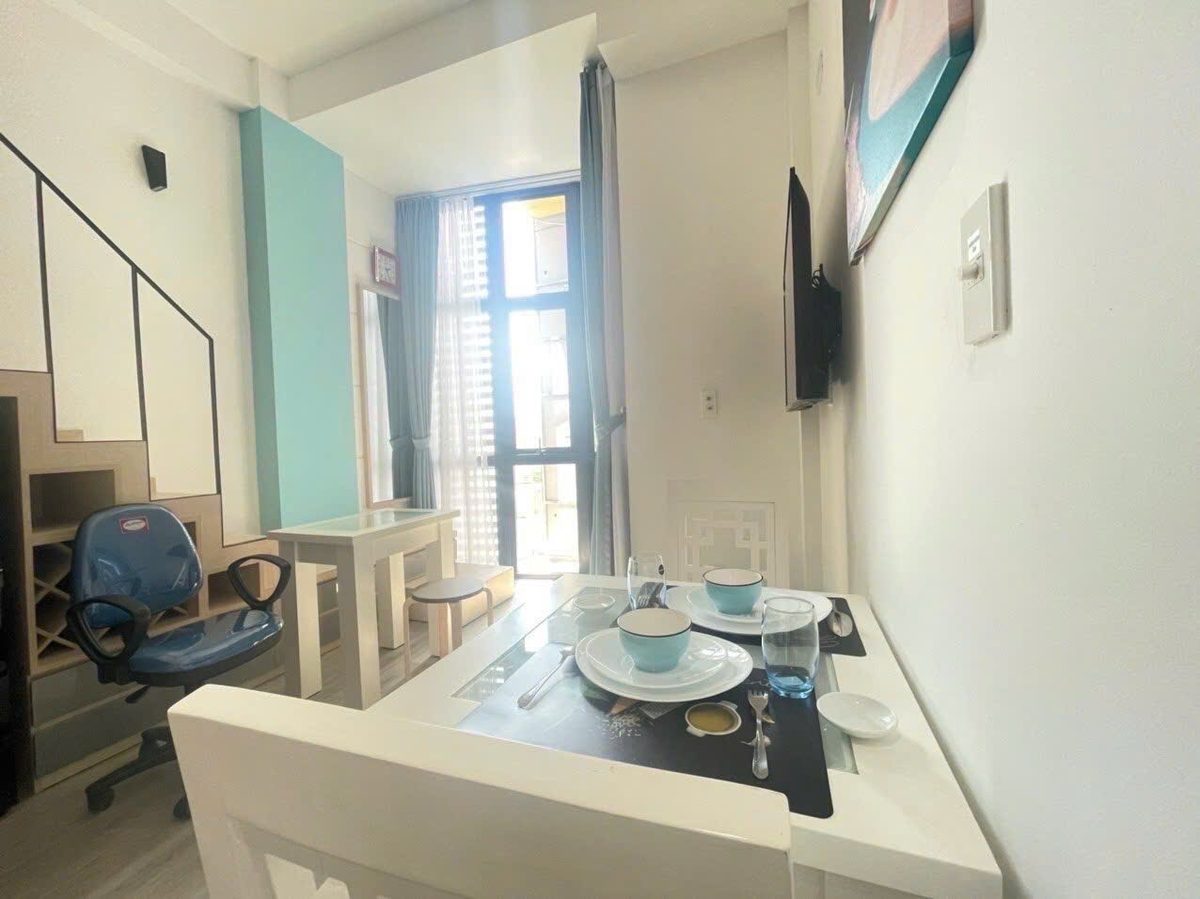
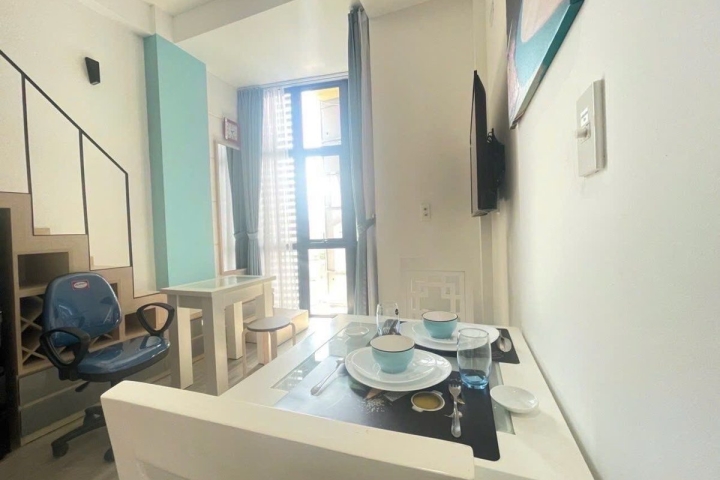
Dù thuê hay mua, điều quan trọng là có một nơi ở phù hợp với nhịp sống hiện tại. Ảnh: Q.House
Một vài tín hiệu cho thấy bạn có thể bắt đầu cân nhắc mua nhà:
- Thu nhập ổn định, dự kiến gắn bó với một khu vực trong ít nhất 5–7 năm.
- Đã có quỹ dự phòng tối thiểu 6 tháng chi tiêu, ngoài khoản trả trước.
- Khoản trả góp, kể cả khi lãi suất tăng thêm vài điểm phần trăm, vẫn nằm trong khoảng an toàn so với thu nhập.
- Kế hoạch gia đình rõ ràng, ví dụ chuẩn bị có con hoặc đón cha mẹ về ở cùng.
Nếu chưa có những điều này, thuê dài hạn kèm một kế hoạch tiết kiệm rõ ràng là lựa chọn hoàn toàn hợp lý, không phải "chưa thành công".
Không có đáp án đúng cho tất cả
Mua nhà sớm có thể là quyết định đúng với người này nhưng là gánh nặng với người khác. Điều quan trọng không phải là đi thuê hay đã mua, mà là chọn được cách sống phù hợp với thu nhập, công việc và giai đoạn cuộc đời của mình, đồng thời vẫn chủ động chuẩn bị cho tương lai.
Bài viết mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư. Phép tính trong bài là số liệu minh họa; nên tham khảo ngân hàng hoặc chuyên gia tài chính trước khi quyết định vay mua nhà.
Nguồn tham khảo
- Savills quý II/2026: giá căn hộ, lãi vay bình quân, tỷ lệ hấp thụ – CafeLand
- Lãi suất vay mua nhà sau ưu đãi – Doanh nghiệp và Hội nhập
- Giá thuê phòng trọ TP.HCM 2026 – Báo Xây dựng
Q.House tổng hợp